Стати членом Палати
м. Київ, вул. Велика Житомирська, 33
e-mail: [email protected]
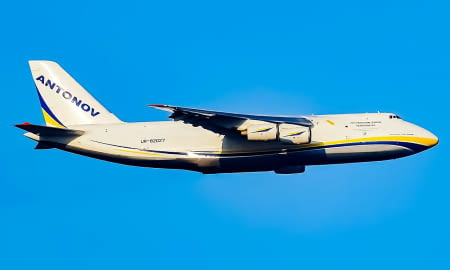
Відновлення української цивільної авіації потребуватиме не лише відкриття повітряного простору та відновлення інфраструктури, а й створення конкурентних економічних умов для авіаперевізників.
Одним із ключових питань є міжнародний операційний лізинг повітряних суден — основний інструмент формування та оновлення флоту комерційних авіакомпаній.
Авіаційний комітет при Торгово-промисловій палаті України продовжив системну роботу над гармонізацією оподаткування міжнародного лізингу літаків.
У жовтні 2026 року ТПП України направила до Державної податкової служби офіційний запит із шести питань щодо застосування Податкового кодексу України та міжнародних договорів про уникнення подвійного оподаткування.
4 листопада 2026 року отримано офіційну відповідь ДПС.
Дякуємо Державній податковій службі України за співпрацю та прозору позицію.
За визначених умов такі доходи можуть звільнятися від оподаткування в Україні відповідно до статей 7 або 8 Конвенції.
Це особливо важливо з огляду на роль Ірландії на міжнародному ринку авіаційного лізингу.
Критерії застосування різних міжнародних конвенцій, вплив умов експлуатації повітряних суден на оподаткування, документальні вимоги та практика застосування відповідних положень.
Податкова невизначеність створює фінансові ризики, які можуть закладатися у вартість лізингу та впливати на собівартість авіаперевезень.
Українські авіакомпанії повинні мати можливість прогнозувати ці витрати ще до укладення лізингових договорів.
Отримана відповідь ДПС — практичний результат системної роботи Авіаційного комітету над формуванням передбачуваних економічних умов відновлення української авіації.
Ми продовжимо цю роботу у взаємодії з державними органами.
Адже відновлення авіації — це не лише повернення літаків у небо, а й створення умов, за яких українські авіаперевізники зможуть конкурувати на міжнародному ринку.
Теги: податки, авіаційний комітет, авіація, ТППУ, економіка, інфраструктура, відновлення України, Державна податкова служба, лізинг, авіаперевізник